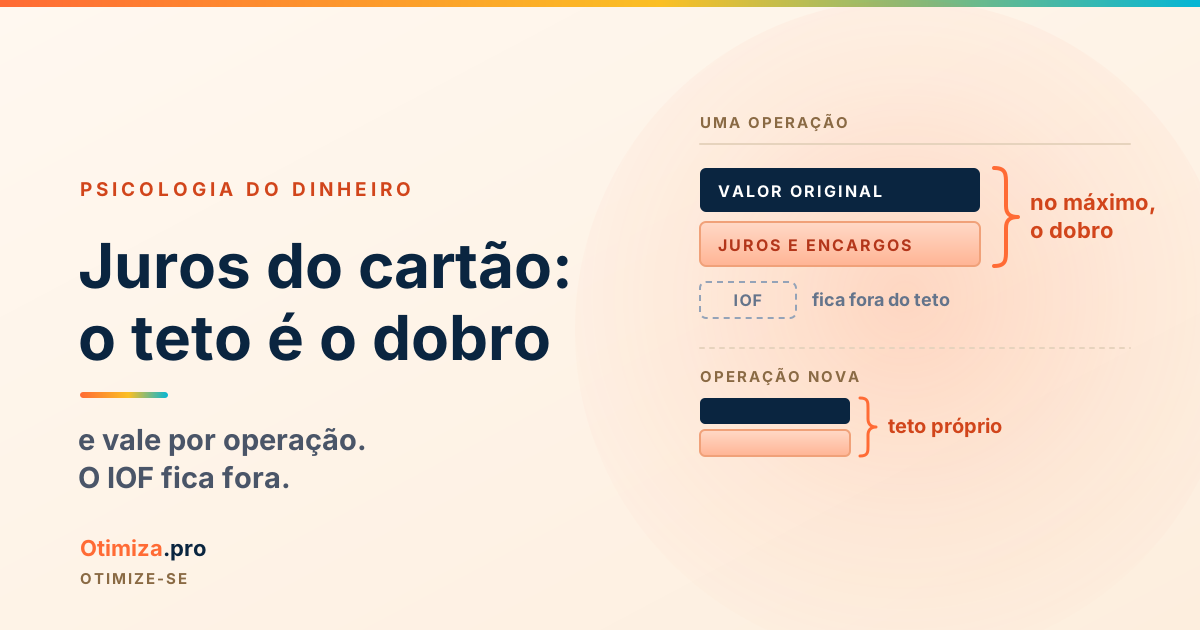
Os juros do cartão de crédito no rotativo estavam, em média, em 444,89% ao ano em agosto de 2026, segundo o Banco Central. Rotativo é o crédito que você contrata quando paga só uma parte da fatura, e pagar o mínimo é pagar uma parte. Desde 3 de janeiro de 2024, a lei põe um teto nessa conta: juros e encargos, somados, não podem passar do valor original da dívida. Na prática, cada dívida dessas pode, no máximo, dobrar, fora o IOF, que é imposto e fica fora do teto. E esse teto não vale por pessoa. Vale por operação.
Se você veio pela conta, a calculadora do teto está mais abaixo.
Este texto serve aos dois lados da fatura. Se você já pagou o mínimo, ele mostra o que foi contratado naquele dia, até onde a conta pode ir e onde está escrito quanto ainda pode ser cobrado. Se você sempre paga o total, ele mostra por que o mínimo parece um jeito de pagar, e o que a fatura é obrigada a dizer para quem um dia precisar dele.
Em média, 4.400 buscas por mês no Google procuram por juros do cartão de crédito. E, numa consulta de 24 de setembro de 2026, quem digitava dívida do cartão de crédito recebia, como primeira sugestão do próprio Google, o complemento não pode ultrapassar o dobro. A frase está certa pela metade, e a metade que falta é a que mais custa.
Começamos pelo que acontece no dia em que você paga o mínimo.
A conferida da fatura é uma vez. As contas voltam todo mês. O Meu Agente lembra da fatura e das outras contas antes do vencimento, e registra cada gasto que você conta por áudio ou texto.
Conhecer o Meu AgenteO que é crédito rotativo: pagar o mínimo da fatura é contratar crédito
Quando a fatura vence e você não paga o valor total, o que sobra não fica simplesmente em aberto. Vira empréstimo. A regra está no art. 1º da Resolução nº 4.549, de 2017, do Conselho Monetário Nacional:
“O saldo devedor da fatura de cartão de crédito e de demais instrumentos de pagamento pós-pagos, quando não liquidado integralmente no vencimento, somente pode ser objeto de financiamento na modalidade de crédito rotativo até o vencimento da fatura subsequente.”
Traduzindo: o que ficou sem pagar vira crédito rotativo, um empréstimo com juros que só pode durar até a fatura seguinte. Na fatura seguinte, o saldo do rotativo, com os encargos do mês, já entra no pagamento obrigatório. E o que continuar sem pagar pode ir para um parcelamento, em prestações, desde que em condições mais vantajosas para você do que as do rotativo (art. 2º).
E o mínimo? A fatura traz um pagamento obrigatório, o valor que precisa ser pago até o vencimento para você não entrar em atraso. A Resolução BCB nº 96, de 2021, diz do que ele é feito (art. 11): o saldo do rotativo com os encargos, as parcelas de parcelamentos anteriores e o “valor mínimo a ser pago previsto no contrato” sobre os lançamentos do período. O percentual desse mínimo, portanto, é o do seu contrato, e qualquer mudança nele precisa ser avisada com pelo menos 30 dias de antecedência.
Pagar esse mínimo evita o atraso. O que ele não faz é pagar a fatura. O resto vira crédito, com juros, a partir do vencimento.
Pagar o mínimo não quita a fatura. Financia o resto.
Crédito rotativo e cheque especial são a mesma coisa?
São parentes, e não são a mesma coisa. O cheque especial liga sozinho: basta a conta ficar negativa. O rotativo se contrata pagando: ele nasce no momento em que você escolhe quanto da fatura vai pagar, e esse momento parece de pagamento, não de empréstimo. As regras também são diferentes. A taxa do cheque especial tem um limite próprio, fixado pelo Conselho Monetário Nacional. O cartão, desde 2024, tem um limite para o total de juros e encargos de cada operação, que é o assunto deste texto.
Por que o mínimo parece pagamento
Em um estudo publicado em 2009, o pesquisador Neil Stewart, da Universidade de Warwick, no Reino Unido, deu a 413 pessoas uma fatura de cartão fictícia, com saldo de £ 435,76, e perguntou quanto cada uma pagaria. Uma parte recebeu a fatura com um pagamento mínimo de £ 5,42 impresso. A outra recebeu a mesma fatura, sem o mínimo.
A proporção de quem pagou tudo quase não mudou: 55,1% com o mínimo impresso, 54,8% sem ele. A diferença apareceu entre quem pagou só uma parte. Com o mínimo na fatura, essas pessoas pagaram, em média, 23% do saldo. Sem ele, 40%.
O nome disso, em psicologia, é ancoragem: um número que aparece puxa a decisão para perto dele, mesmo quando não foi feito para ser uma sugestão. O mínimo não foi impresso para dizer quanto pagar. Mas, uma vez na página, ele vira a referência.
Duas ressalvas honestas. O estudo usou uma fatura fictícia, no Reino Unido, em 2009: ele não mede o seu caso. Mede o puxão. E o próprio autor aponta um caminho que deve atenuar o efeito: oferecer uma tabela com outros cenários de pagamento.
A regra brasileira vai numa direção parecida. Desde 1º de julho de 2024, a Resolução BCB nº 96 organiza a fatura assim (art. 9º e art. 11-A):
- a área de destaque, a parte da fatura que vem em evidência, traz só o valor total, o vencimento e o limite de crédito. O mínimo não está nela;
- as alternativas de pagamento trazem o pagamento obrigatório e, no mesmo grupo, o “valor dos encargos a ser cobrado no período seguinte, no caso de realização somente do pagamento obrigatório”;
- as opções de financiamento aparecem com as taxas de juros ao mês e ao ano e com o CET, o Custo Efetivo Total, que junta juros, tarifas, impostos e demais custos da operação numa taxa só;
- essas opções vêm em ordem, da que custa menos no total para a que custa mais;
- e o valor total é a opção que aparece primeiro, como padrão.
Além disso, a instituição tem de mandar um aviso gratuito, pelo menos dois dias antes do vencimento, lembrando que pagar menos que o total gera juros e encargos (art. 11-C).
O número está lá. O que falta é o hábito de lê-lo antes de escolher.
Juros do cartão de crédito ao mês e ao ano
O Banco Central publica duas séries para o rotativo do cartão de pessoas físicas: a taxa média ao mês e a taxa média ao ano. Em agosto de 2026, a mais recente quando este texto foi escrito, elas marcaram 15,18% ao mês e 444,89% ao ano.
Os dois números são a mesma taxa medida em prazos diferentes. O que separa um do outro é o juro sobre juro: 15,18% ao mês, acumulados por doze meses, dão perto de 445% ao ano, e não os 182% que se teria multiplicando por doze.
Duas leituras evitam o erro mais comum com esses números:
- É uma média. Na semana de 9 a 15 de setembro de 2026, a taxa ao mês ia de 0,18% a 24,99%, conforme a instituição. A sua está na sua fatura, e a tabela por instituição está mais abaixo.
- A taxa anual é uma régua, não uma previsão. O rotativo só pode durar até a fatura seguinte, e o teto limita quanto uma operação pode acumular. A taxa anual serve para comparar um crédito com outro, não para prever quanto você vai pagar.
| Mês | Taxa média ao mês | Taxa média ao ano |
|---|---|---|
| ago/2025 | 15,33% | 453,64% |
| set/2025 | 15,23% | 448,06% |
| out/2025 | 15,21% | 447,09% |
| nov/2025 | 15,24% | 448,37% |
| dez/2025 | 15,13% | 442,41% |
| jan/2026 | 14,90% | 429,42% |
| fev/2026 | 15,13% | 442,26% |
| mar/2026 | 14,96% | 433,06% |
| abr/2026 | 14,95% | 431,97% |
| mai/2026 | 15,11% | 441,06% |
| jun/2026 | 15,22% | 447,39% |
| jul/2026 | 15,02% | 436,15% |
| ago/2026 | 15,18% | 444,89% |
Fonte: Banco Central do Brasil, séries 25477 (% ao mês) e 22022 (% ao ano), taxa média de juros das operações de crédito com recursos livres, pessoas físicas, cartão de crédito rotativo total. Consulta em 29 de setembro de 2026. O Banco Central revisa os meses mais recentes, e o número pode mudar depois da data da consulta.
Nos 13 meses da tabela, a média anual ficou entre 429,42% e 453,64%.
Encargos de rotativo: o que entra na conta
Na fatura, a linha pode aparecer como encargos de rotativo ou com outro nome, conforme a instituição. Seja qual for o nome da linha, a norma separa o que conta para o teto em duas partes (Resolução CMN nº 4.549, art. 2º-A, com a redação da Resolução CMN nº 5.112, de 2023):
- juros: os “juros remuneratórios”, o preço do empréstimo em si;
- encargos financeiros: a multa e os juros de mora, que são os cobrados quando há atraso, “assim como quaisquer tarifas e comissões incidentes à operação de crédito”.
Tudo isso, somado, é o que não pode passar do valor original da dívida.
Fica fora o IOF, o Imposto sobre Operações Financeiras. Ele é tributo, cobrado pelo governo, e não está na lista. Por isso, toda vez que este texto disser que a dívida pode dobrar, leia junto: fora o IOF.
A nova lei do cartão de crédito: juros e encargos têm teto
A regra do teto nasceu na Lei nº 14.690, de 3 de outubro de 2023, a mesma do programa Desenrola. O art. 28 mandou os emissores de cartão submeterem ao Conselho Monetário Nacional, por meio do Banco Central, limites para os juros e encargos do rotativo e do parcelamento da fatura. E o § 1º disse o que valeria se esses limites não fossem aprovados em 90 dias:
“Se os limites referidos no caput deste artigo não forem aprovados no prazo máximo de 90 (noventa) dias, contado da data da publicação desta Lei, o total cobrado em cada caso a título de juros e encargos financeiros não poderá exceder o valor original da dívida.”
O prazo passou sem limites aprovados, e o teto passou a valer para as operações feitas a partir de 3 de janeiro de 2024. O Banco Central explica com um exemplo de R$ 100:
“Isso significa que, por exemplo, se você deixou de pagar R$100,00 ou parcelou com juros esse valor, os juros e outros custos do rotativo ou do parcelamento não poderão ser maiores que R$100,00.”
Ou seja: os R$ 100 podem virar, no máximo, R$ 200, mais o IOF.
Quatro detalhes decidem como o teto funciona na prática, e todos estão na Resolução CMN nº 4.549, com a redação da Resolução CMN nº 5.112:
- Vale para o rotativo e para o parcelamento da fatura (art. 2º-A, I). A compra parcelada com juros, aquela que você já faz em prestações na hora de comprar, não é nenhuma das duas e fica fora. Se depois ela for para o rotativo ou para um parcelamento da fatura, esse novo financiamento entra na conta, segundo as instruções do Banco Central às instituições para informar os juros acumulados (Documento 3060).
- Parcelar não zera o teto. Quando o rotativo vira parcelamento, o valor original continua sendo o do começo do rotativo, e a conta dos juros começa na data em que o rotativo começou (art. 2º-A, parágrafo único).
- A fatura tem de mostrar os números. O valor original e o total de juros e encargos cobrados de cada operação precisam estar detalhados na fatura e nos demonstrativos (art. 2º-B).
- Vale para contrato antigo. O teto se aplica às operações feitas depois do prazo de 90 dias, qualquer que seja a data em que você assinou o contrato do cartão (art. 2º-D).
A Medida Provisória nº 1.393, de 25 de setembro de 2026, acrescentou à mesma lei um art. 28-A, com objetivos gerais para o Conselho Monetário Nacional, como promover a concessão responsável de crédito e ampliar a transparência dos produtos financeiros. O teto do art. 28 continua como estava (situação em 29 de setembro de 2026).
O teto na prática: o que o Banco Central publica
O Banco Central publica, todo mês e por instituição, quanto os juros e encargos acumulados nas operações de cartão representam do valor original. No dado de agosto de 2026, com 71 instituições:
- em 41, pelo menos três de cada quatro operações tinham acumulado menos de um terço do valor original;
- em 32, a operação que mais acumulou tinha chegado a 100%: exatamente o teto;
- em 1, o percentual informado passava de 100%.
Para casos como esse último, o próprio Banco Central explica que acompanha e orienta as instituições sobre o envio correto das informações e que, nos casos em que um percentual acima de 100% vier de cobrança indevida, e não do envio das informações, “as instituições estarão sujeitas a ações de supervisão e às sanções cabíveis”.
O teto, portanto, não é hipótese de lei. Em agosto de 2026, pelo menos uma operação chegou exatamente a ele em 32 instituições.
O teto não é por pessoa. É por operação.
A frase que o Google completa, não pode ultrapassar o dobro, faz pensar num teto só, em cima de toda a dívida do cartão, para sempre. Não é assim que a norma conta. O valor original da dívida, a base do teto, é definido assim (Resolução CMN nº 4.549, art. 2º-A, IV):
“o saldo das operações de crédito rotativo ou de parcelamento de fatura concedidas para o financiamento do saldo devedor da fatura, vinculadas à respectiva conta de pagamento pós-paga, devendo ser apurado toda vez que for concedida nova operação de crédito para financiamento do saldo devedor da fatura.”
A parte que decide está no fim: “toda vez que for concedida nova operação”. Cada vez que um valor novo da fatura, que ainda não estava financiado, passa a ser financiado, no rotativo ou direto num parcelamento, nasce uma operação nova, com um valor original novo e um teto novo.
A outra metade da regra é tão importante quanto a primeira. O rotativo que vira parcelamento continua sendo a mesma operação, com o mesmo teto. E, pelas instruções do Banco Central às instituições para informar os juros acumulados (Documento 3060), a operação de rotativo que volta a ser financiada no rotativo no mês seguinte também não conta como operação nova.
Um exemplo com números redondos. Em janeiro, R$ 1.000 da fatura ficam sem pagar. Eles entram no rotativo e, na fatura seguinte, viram parcelamento. É uma operação só, e o teto dela é de R$ 1.000 em juros e encargos. Em maio, com as parcelas ainda correndo, R$ 500 de compras novas ficam sem pagar. É outra operação, com teto próprio de R$ 500. Somadas, as duas podem cobrar até R$ 1.500 de juros e encargos, e o total pode chegar a R$ 3.000, fora o IOF.
Se isso se repete todo mês, todo mês pode nascer uma operação nova, cada uma com o seu teto. O teto protege cada operação. Ele não protege o hábito.
Se você tem saldo financiado no cartão hoje, a pergunta útil não é quanto eu devo. É quantas operações estão abertas, e quanto cada uma ainda pode cobrar. Os dois primeiros números de cada operação estão na fatura. A conta vem logo abaixo.
Calculadora: quanto ainda pode ser cobrado numa operação
Com os dois números da fatura, a conta do teto leva segundos. Os valores que você digita não saem do seu navegador, e não precisa de cadastro.
O teto de uma operação do seu cartão
Vale para rotativo e parcelamento da fatura feitos a partir de 3 de janeiro de 2024.
Base: Lei nº 14.690/2023, art. 28, § 1º, e Resolução CMN nº 4.549/2017, art. 2º-A.
A conferida é uma vez. A fatura volta todo mês.
O Meu Agente Otimiza é um agente de IA no aplicativo. Você manda o gasto por áudio, texto, foto ou print, e ele registra e categoriza. Ele lembra das contas e dos compromissos que você conta para ele antes de vencerem, a fatura do cartão incluída, e responde quando você pergunta quanto entrou, quanto saiu e quanto sobrou.
Ele não acessa seu banco nem pede sua senha, e não paga nem negocia dívida: organiza o que você conta para ele e o extrato em PDF que você manda.
Se esta conta já valeu a leitura, a newsletter Otimize-Se é onde a próxima chega antes.
A conferida: três números, uma vez
A ação aqui não é decidir nada. É achar, uma vez, três números que a norma manda estarem à sua disposição, para cada operação aberta:
1. O valor original de cada operação.
Está no detalhamento das operações de crédito, na fatura ou no demonstrativo (Resolução CMN nº 4.549, art. 2º-B).2. O total de juros e encargos já cobrados nela.
Fica no mesmo lugar. A diferença entre o primeiro número e o segundo é o espaço que ainda resta até o teto.3. Quanto ainda pode ser cobrado.
Este vem pronto no Documento Descritivo do Crédito, que a instituição tem de fornecer a todo cliente com o “valor total atualizado que ainda pode ser cobrado a título de juros e encargos financeiros aplicáveis referente à operação” (Resolução CMN nº 5.004, art. 4º, § 3º). Ele fica disponível de forma contínua nos canais eletrônicos; no atendimento presencial, sai na hora; nos demais canais, em até um dia útil depois do pedido (§ 2º).
Três números. Uma vez. Se o terceiro não bater com a conta dos dois primeiros, você já sabe o que perguntar.
Pagar o mínimo ou parcelar a fatura: o que cada um contrata
Aqui, a dúvida é qual dos dois é melhor. A resposta honesta é que depende de números que só a sua fatura tem. O que dá para dizer com precisão é o que cada escolha contrata:
| Pagar o mínimo | Parcelar a fatura | |
|---|---|---|
| O que você contrata | crédito rotativo sobre o que ficou sem pagar | um parcelamento do saldo, em prestações |
| Quanto tempo dura | até a fatura seguinte (Resolução CMN nº 4.549, art. 1º) | o número de parcelas combinado |
| O que vem depois | o saldo do rotativo, com os encargos, entra no pagamento obrigatório da fatura seguinte; o que continuar sem pagar pode ir para um parcelamento | as parcelas entram, uma a uma, nas faturas seguintes |
| A taxa | a do rotativo, informada na fatura | a norma pede condições mais vantajosas que as do rotativo (arts. 1º, parágrafo único, e 2º); a taxa e o CET estão nas opções de financiamento da fatura |
| O teto | juros e encargos até o valor original da operação | o mesmo teto; se o parcelamento veio do rotativo, é a mesma operação |
Duas regras valem para os dois caminhos:
- O caminho só anda para a frente. O saldo do rotativo que foi parcelado não pode voltar para o rotativo (art. 2º, § 2º).
- A fatura põe as opções em ordem. As opções de financiamento aparecem da que custa menos no total para a que custa mais (Resolução BCB nº 96, art. 9º, § 7º).
Em mês apertado, pagar pelo menos o pagamento obrigatório é o que evita o atraso, que soma multa e juros de mora à conta. Este texto não decide por você entre um caminho e outro. Ele diz o que cada um contrata, para que a decisão seja sua, e não da âncora.
Renegociação e portabilidade da dívida do cartão
Renegociar é um direito. O art. 2º-C da Resolução CMN nº 4.549 assegura a renegociação das operações de rotativo e de parcelamento da fatura “a qualquer momento”, desde que os juros e encargos de cada renegociação não passem do valor original da dívida da operação inicial, “descontando-se os juros e encargos que já foram pagos”. Traduzindo: renegociar não abre um teto novo. O que já foi pago de juros sai da conta do que ainda pode ser cobrado. É um direito de renegociar, não uma promessa de desconto.
Levar a dívida para outra instituição também. Desde julho de 2024, o saldo devedor da fatura, rotativo e parcelamento somados, pode ser levado por portabilidade para outra instituição. A proposta da instituição nova tem de vir numa única operação consolidada (Resolução CMN nº 5.057, art. 7º, § 4º), e, se a instituição de origem quiser fazer uma contraproposta, tem de apresentar pelo menos uma proposta consolidada de mesmo prazo (art. 7º-A).
Se o seu cartão é consignado, com a fatura descontada na folha de pagamento, este texto não descreve a sua regra: a Resolução CMN nº 4.549, que detalha o teto, não se aplica a ele (art. 4º), e a portabilidade da fatura também não (Resolução CMN nº 5.057, art. 17-A).
Juros do rotativo por instituição
Na semana de 9 a 15 de setembro de 2026, o Banco Central registrou a taxa do cartão de crédito rotativo total, com taxa prefixada, para pessoas físicas, em 65 instituições. A tabela está na ordem em que o Banco Central publica, da menor para a maior taxa.
| Posição | Instituição | % ao mês | % ao ano |
|---|---|---|---|
| 1 | ZEMA CFI S/A | 0,18 | 2,12 |
| 2 | GAZINCRED S.A. SCFI | 0,83 | 10,40 |
| 3 | PARANA BCO S.A. | 2,94 | 41,55 |
| 4 | BCO AGIBANK S.A. | 3,26 | 46,90 |
| 5 | BCO BMG S.A. | 3,67 | 54,06 |
| 6 | BCO DAYCOVAL S.A | 3,96 | 59,30 |
| 7 | BCO INDUSTRIAL DO BRASIL S.A. | 4,80 | 75,59 |
| 8 | BANCO GENIAL | 9,07 | 183,42 |
| 9 | BCO STELLANTIS S.A. | 9,07 | 183,50 |
| 10 | BCO DA AMAZONIA S.A. | 9,58 | 199,66 |
| 11 | BANCO BTG PACTUAL S.A. | 9,97 | 212,79 |
| 12 | BCO XP S.A. | 10,06 | 215,81 |
| 13 | BANCO SICOOB S.A. | 10,14 | 218,78 |
| 14 | BCO SAFRA S.A. | 10,60 | 235,07 |
| 15 | BCO RENDIMENTO S.A. | 10,63 | 236,13 |
| 16 | BANCO BARI S.A. | 10,95 | 248,10 |
| 17 | ASA SCFI S.A. | 11,82 | 282,31 |
| 18 | BCO DO NORDESTE DO BRASIL S.A. | 12,01 | 290,18 |
| 19 | BCO SOFISA S.A. | 12,07 | 292,69 |
| 20 | CARUANA SCFI | 12,18 | 297,37 |
| 21 | CAIXA ECONOMICA FEDERAL | 12,21 | 298,50 |
| 22 | BCO DO BRASIL S.A. | 12,82 | 325,41 |
| 23 | BCO BANESTES S.A. | 12,95 | 331,16 |
| 24 | NU FINANCEIRA S.A. CFI | 13,02 | 334,51 |
| 25 | KREDILIG S.A. - CFI | 13,59 | 361,51 |
| 26 | BCO BRADESCO S.A. | 13,83 | 373,13 |
| 27 | BCO MERCANTIL DO BRASIL S.A. | 14,05 | 384,41 |
| 28 | ITAÚ UNIBANCO HOLDING S.A. | 14,38 | 401,56 |
| 29 | ASAAS CFI S.A | 14,98 | 434,17 |
| 30 | SCFI EFÍ S.A. | 15,05 | 437,81 |
| 31 | NOVO BCO CONTINENTAL S.A. - BM | 15,14 | 442,77 |
| 32 | GOLCRED S/A - CFI | 15,14 | 442,81 |
| 33 | BCO SANTANDER (BRASIL) S.A. | 15,97 | 491,86 |
| 34 | CLOUDWALK FINANCEIRA S.A. CFI | 16,10 | 500,00 |
| 35 | BANCO INTER | 16,11 | 500,30 |
| 36 | BCO C6 S.A. | 16,14 | 502,23 |
| 37 | BANCO CNH INDUSTRIAL CAPITAL S.A | 16,17 | 504,39 |
| 38 | HS FINANCEIRA | 16,31 | 512,61 |
| 39 | FIN. ITAU CBD CFI | 16,33 | 513,88 |
| 40 | CREDIARE CFI S.A. | 16,58 | 530,00 |
| 41 | PORTOSEG S.A. CFI | 16,79 | 543,73 |
| 42 | BANCO INVESTCRED UNIBANCO S.A. | 16,83 | 546,29 |
| 43 | LUIZACRED S.A. SCFI | 16,95 | 554,73 |
| 44 | BCO DO EST. DO PA S.A. | 17,12 | 565,81 |
| 45 | BCO BV S.A. | 17,49 | 591,75 |
| 46 | BANCO BRADESCARD | 17,90 | 621,45 |
| 47 | MERCADO CRÉDITO SCFI S.A. | 18,01 | 629,16 |
| 48 | BCO DO ESTADO DO RS S.A. | 18,12 | 637,38 |
| 49 | BCO SENFF S.A. | 19,00 | 706,26 |
| 50 | BANCO DIGIO | 19,02 | 708,25 |
| 51 | BCO CSF S.A. | 19,20 | 722,42 |
| 52 | BANCO PAN | 19,29 | 730,43 |
| 53 | PICPAY BANK - BANCO MÚLTIPLO S.A | 19,41 | 740,81 |
| 54 | BCO DO EST. DE SE S.A. | 19,49 | 747,34 |
| 55 | REALIZE SCFI S.A. | 19,57 | 753,59 |
| 56 | VIA CERTA FINANCIADORA S.A. - CFI | 19,68 | 763,15 |
| 57 | MIDWAY S.A. - SCFI | 20,08 | 798,36 |
| 58 | COBUCCIO S.A. SCFI | 20,94 | 879,49 |
| 59 | NEON FINANCEIRA - SCFI S.A. | 21,05 | 890,12 |
| 60 | BCO CREFISA S.A. | 21,35 | 919,86 |
| 61 | CALCRED S.A. | 21,38 | 922,56 |
| 62 | BCO AFINZ S.A. - BM | 21,46 | 930,42 |
| 63 | BCO TRIANGULO S.A. | 22,05 | 992,40 |
| 64 | DM SCFI | 22,67 | 1.061,60 |
| 65 | PEFISA S.A. - C.F.I. | 24,99 | 1.353,68 |
Fonte: Banco Central do Brasil, taxas de juros de operações de crédito por instituição financeira, modalidade cartão de crédito rotativo total prefixado, pessoa física, período de 9 a 15 de setembro de 2026. Nomes das instituições como o Banco Central publica. Consulta em 29 de setembro de 2026.
Três cuidados para ler a tabela:
- É a média da instituição naquela semana, não uma oferta. A taxa do seu cartão está no seu contrato e na sua fatura, e pode ser diferente desta.
- É por instituição, não por marca. O nome é o da instituição que concede o crédito. Um cartão com o nome de uma loja ou de uma marca pode ter o crédito concedido por outra instituição, e um mesmo grupo pode aparecer em mais de uma linha.
- É uma semana só. A mediana da semana foi de 15,97% ao mês. As duas taxas mais baixas, 0,18% e 0,83%, ficam muito longe das demais, e a posição de cada instituição pode mudar de uma semana para a outra.
Por que isto é subtração, e não mais uma tarefa
O movimento #OtimizeSe tem uma lei:
Adotar um hábito novo exige disciplina todo dia. Parar de fazer uma coisa exige disciplina uma vez.
Aqui, o que se para de fazer é ler o mínimo como pagamento. Não é parar de pagar o mínimo, que em mês apertado é o que evita o atraso. É parar de enxergar naquele número um jeito de quitar a fatura. Ele é o valor que você paga para o resto virar empréstimo.
Não é que você seja descuidado com dinheiro. A fatura põe na mesma página a dívida inteira e um número menor que parece resolvê-la. Um é pagamento. O outro abre um contrato. É o mesmo mecanismo do Pix parcelado, que também chega como forma de pagar e é crédito, e da parcela que cabe no mês, que faz R$ 1.188 parecerem R$ 99.
A tesoura aqui corta uma leitura, não um gasto. Uma vez.
Porque a ferramenta mais importante da produtividade não é a caneta, que acrescenta. É a tesoura, que corta.
👉 É disso que eu falo toda semana no Otimize-Se: o que cortar para sobrar tempo, dinheiro e atenção. Inscreva-se no canal.
👉 Otimize-Se, a produtividade por subtração: corte o que rouba seu tempo, seu dinheiro e sua atenção. Assinar a newsletter.
Perguntas frequentes
O que é crédito rotativo?
É o crédito que financia a parte da fatura do cartão que não foi paga até o vencimento, inclusive quando se paga só o valor mínimo. Pela Resolução CMN nº 4.549/2017, art. 1º, ele só pode durar até o vencimento da fatura seguinte. Depois disso, o saldo que continuar em aberto pode ser financiado num parcelamento, desde que em condições mais vantajosas para o cliente do que as do rotativo (art. 2º).
Quanto são os juros do cartão de crédito?
No rotativo, a taxa média para pessoas físicas foi de 15,18% ao mês e 444,89% ao ano em agosto de 2026, segundo as séries 25477 e 22022 do Banco Central. É uma média: na semana de 9 a 15 de setembro de 2026, a taxa ao mês variou de 0,18% a 24,99% entre 65 instituições. A taxa do seu cartão está na sua fatura, que deve informar as taxas ao mês e ao ano e o Custo Efetivo Total das opções de financiamento (Resolução BCB nº 96, art. 9º, § 4º, IV).
A dívida do cartão de crédito pode passar do dobro?
Cada operação, não: pela Lei nº 14.690/2023, art. 28, § 1º, e pela Resolução CMN nº 4.549, art. 2º-A, os juros e encargos de uma operação de rotativo ou de parcelamento da fatura não podem passar do valor original dela. O IOF, que é imposto, fica fora desse limite. Mas o valor original é apurado de novo a cada operação nova, e cada uma tem o seu teto. Somando várias operações, o total da dívida do cartão pode passar do dobro do que se devia no começo. A regra vale para operações feitas a partir de 3 de janeiro de 2024.
O que são encargos de rotativo?
É um dos nomes com que o custo do crédito rotativo aparece na fatura. Para o teto, a norma separa esse custo em juros remuneratórios, que são o preço do empréstimo, e encargos financeiros: multa e juros de mora, cobrados em caso de atraso, e quaisquer tarifas e comissões da operação (Resolução CMN nº 4.549, art. 2º-A, II e III). Tudo isso, somado, não pode passar do valor original da dívida. O IOF fica fora.
Pagar o mínimo ou parcelar a fatura: qual é a diferença?
Pagar o mínimo contrata crédito rotativo sobre o que ficou sem pagar, e esse crédito só pode durar até a fatura seguinte. Parcelar contrata um financiamento em prestações, que a norma exige em condições mais vantajosas que as do rotativo. Os dois ficam sob o mesmo teto, e o rotativo que depois vira parcelamento é a mesma operação. Qual faz mais sentido depende do seu orçamento e das taxas do seu contrato, que a fatura informa, com as opções de financiamento em ordem, da que custa menos no total para a que custa mais.
Como saber se os juros do cartão passaram do limite?
A fatura e os demonstrativos têm de detalhar, para cada operação, o valor original e o total de juros e encargos cobrados (Resolução CMN nº 4.549, art. 2º-B). O Documento Descritivo do Crédito, que a instituição tem de fornecer, informa também quanto ainda pode ser cobrado (Resolução CMN nº 5.004, art. 4º, § 3º). Se os números não fecharem, o caminho é perguntar ao atendimento do emissor do cartão, depois à ouvidoria da instituição e, se preciso, registrar reclamação no Banco Central, que é respondida pela própria instituição.
Posso renegociar a dívida do cartão?
Sim. A Resolução CMN nº 4.549, art. 2º-C, assegura a renegociação das operações de rotativo e de parcelamento da fatura a qualquer momento, desde que os juros e encargos da renegociação não passem do valor original da operação inicial, descontados os juros e encargos já pagos. Também é possível levar o saldo devedor da fatura para outra instituição por portabilidade (Resolução CMN nº 5.057), exceto no cartão pago por consignação em folha.
O Desenrola vale para dívida de cartão de crédito?
Depende de qual. O Desenrola Adimplentes, da Medida Provisória nº 1.373/2026, exclui expressamente as dívidas de cartão de crédito nas modalidades parcelada e rotativa (art. 6º, § 1º, III). O Desenrola Brasil 3.0, criado pela Medida Provisória nº 1.393/2026, tem outro desenho: autoriza a União a comprar de credores, com deságio mínimo de 90%, carteiras de dívidas de pessoas físicas que, em regra, estão em atraso há mais de 720 e menos de 1.645 dias, contados de 25 de setembro de 2026, e têm valor original abaixo de R$ 10.000, e prevê que depois o devedor possa quitar ou parcelar a dívida com desconto. As regras dependem de ato do Ministério da Fazenda, e uma medida provisória precisa ser aprovada pelo Congresso para continuar valendo. Situação em 29 de setembro de 2026.
A nova lei do cartão de crédito vale para contratos antigos?
Vale para as operações, não para a data do contrato. O teto se aplica ao rotativo e ao parcelamento da fatura feitos a partir de 3 de janeiro de 2024, qualquer que seja a data em que o contrato do cartão foi assinado (Resolução CMN nº 4.549, art. 2º-D). Pelas instruções do Banco Central às instituições para informar os juros acumulados (Documento 3060), um parcelamento feito depois dessa data entra na conta mesmo que tenha vindo de um rotativo iniciado antes.
Fontes: Lei nº 14.690, de 3 de outubro de 2023, arts. 28 e 28-A. Resolução CMN nº 4.549, de 26 de janeiro de 2017, com a redação da Resolução CMN nº 5.112, de 21 de dezembro de 2023. Resolução BCB nº 96, de 19 de maio de 2021, com a redação da Resolução BCB nº 365, de 21 de dezembro de 2023. Resolução CMN nº 5.004, de 24 de março de 2022. Resolução CMN nº 5.057, de 15 de dezembro de 2022. Medidas Provisórias nº 1.373 e nº 1.393, de 2026. Banco Central do Brasil: séries 25477 e 22022, taxas de juros por instituição financeira e juros acumulados no cartão de crédito, com as instruções do Documento 3060. Stewart, N. (2009), The cost of anchoring on credit-card minimum repayments, Psychological Science, 20(1), 39-41. Volume e sugestão de busca: Google Keyword Planner e Google, 24 de setembro de 2026. Demais consultas em 29 de setembro de 2026.